2026.10.20
お酒を飲まない人にも影響が!?ビール系飲料の税金一本化に見る税の仕組み
- Kindai Picks編集部
1078 View

2026年10月、酒税法改正により「ビール」「発泡酒」「第3のビール(新ジャンル)」の税率が350ml缶あたり54.25円に一本化されました。「ビール」が値下げされる一方、「発泡酒」や「第3のビール」は値上げとなり、各社の発泡酒ブランドが相次いで「ビール」へと格上げされるなど、市場に大きな変化が起きています。なぜ今、酒税法が改正されたのか。そもそも、なぜビールの種類が細かく分類されていたのか。財政学・租税理論を専門とする近畿大学経済学部 教授 角野浩に話を聞きました。
この記事をシェア


 リンクをコピーしました
角野 浩(すみの こう)
近畿大学経済学部 経済学科 教授
専門:財政学、租税理論
最適課税理論や租税帰着分析を用いて、主に所得税・法人税・消費税の経済効果について理論分析を行っています。また、地理情報システム(GIS)を活用した分析など、多角的な視点から研究を進めています。
教員情報詳細
専門:財政学、租税理論
最適課税理論や租税帰着分析を用いて、主に所得税・法人税・消費税の経済効果について理論分析を行っています。また、地理情報システム(GIS)を活用した分析など、多角的な視点から研究を進めています。
教員情報詳細
ビールが安くなって「第3のビール」は消える? 酒税改正で変わったお酒売り場
――2026年10月の酒税法改正によって、ビール、発泡酒、第3のビール(新ジャンル)の税率は具体的にどう変わったのでしょうか?
経済学部・角野
今回の改正で、これまで段階的に進められてきたビール類の税率一本化が完了し、350ml缶あたりの酒税額がすべて54.25円に一本化されました。
具体的には、ビールは約9円の減税となった一方で、発泡酒や第3のビールは約7円の増税となりました。結果として、これまであった税率差が解消された形です。
国は、類似する酒類の税率差が商品開発や消費者の選択に影響を与えているとして、2020年から段階的に税率の見直しを進めてきました。今回の改正は、その最終段階にあたります。
具体的には、ビールは約9円の減税となった一方で、発泡酒や第3のビールは約7円の増税となりました。結果として、これまであった税率差が解消された形です。
国は、類似する酒類の税率差が商品開発や消費者の選択に影響を与えているとして、2020年から段階的に税率の見直しを進めてきました。今回の改正は、その最終段階にあたります。
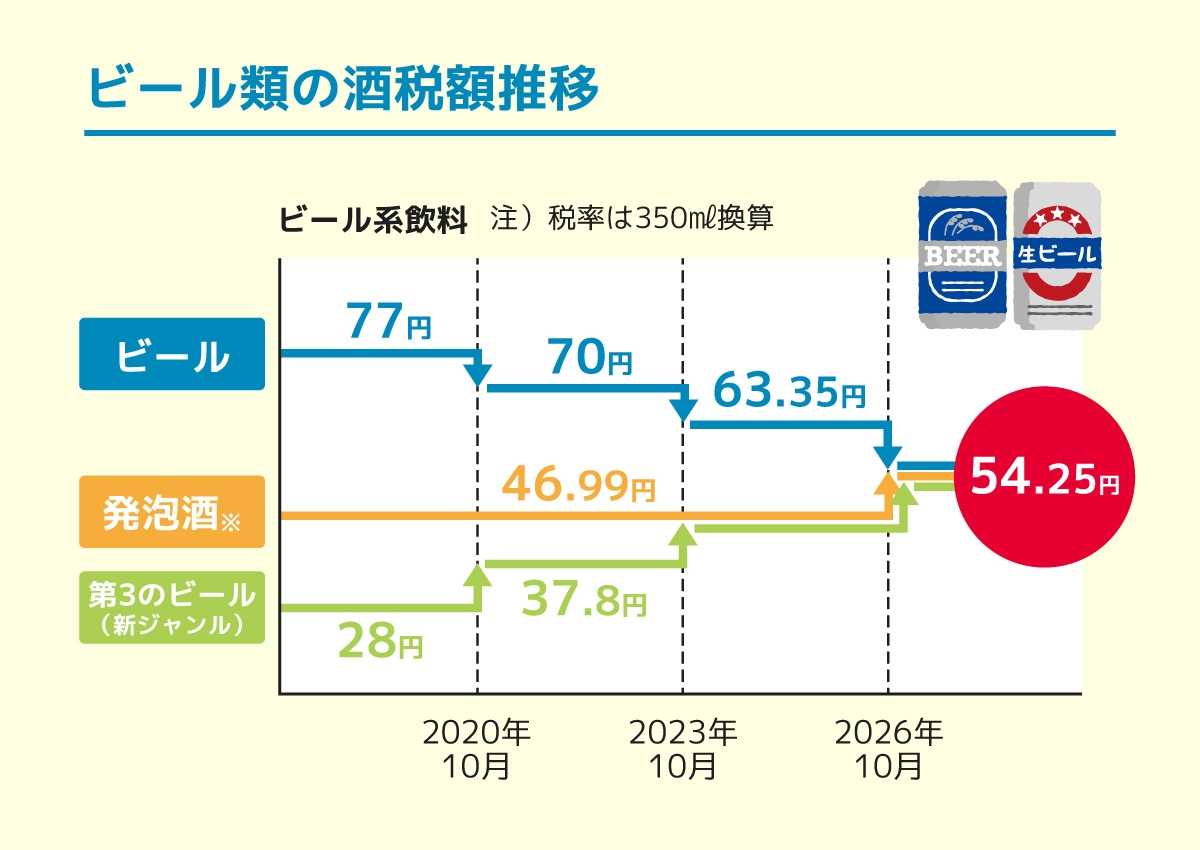 財務省「酒税に関する資料」をもとに作成
――税率の一本化によって、店頭価格やメーカーの動きにはどのような変化が出ていますか?
経済学部・角野
税率が一本化されたことで、これまでビールと発泡酒、第3のビールの間にあった価格差は小さくなっています。そうした中で、各メーカーは商品の見直しを進めています。
たとえば「第3のビール」に分類されるサントリーの「金麦」が、テレビCMでも大々的にアピールしているように、元々の価格帯に近い形を維持しながら「ビール」として残していくという方針です。実際に今回の改正を受けて、「金麦」のほかにも「本麒麟」「サッポロ GOLD STAR」「クリアアサヒ」など、これまで第3のビールとして親しまれてきた主力ブランドをビールへ移行する動きが広がっています。
これまでビール類は税率の違いによって大きな価格差が生まれていましたが、その差が縮まったことで、メーカー側は、価格だけでなく、ブランドや味、品質で勝負する新たな局面を迎えていると言えます。
たとえば「第3のビール」に分類されるサントリーの「金麦」が、テレビCMでも大々的にアピールしているように、元々の価格帯に近い形を維持しながら「ビール」として残していくという方針です。実際に今回の改正を受けて、「金麦」のほかにも「本麒麟」「サッポロ GOLD STAR」「クリアアサヒ」など、これまで第3のビールとして親しまれてきた主力ブランドをビールへ移行する動きが広がっています。
これまでビール類は税率の違いによって大きな価格差が生まれていましたが、その差が縮まったことで、メーカー側は、価格だけでなく、ブランドや味、品質で勝負する新たな局面を迎えていると言えます。
今なぜ、税率が変わったのか。そして「公平な税」とは?
――そもそもなぜ、ビール、発泡酒、第3のビールなど、似たような商品ジャンルが存在しているのでしょうか。
経済学部・角野
端的に言えば、麦芽比率などで税率が定められてきた酒税法の定義のすき間を突き、メーカーがより手頃な価格の商品を開発しようと試行錯誤を重ねてきた歴史があったからです。
アメリカなどの諸外国では、業界への影響が大きい制度変更が議論されると、ロビー活動によって制度変更そのものを阻止しようとする動きが見られます。それに対して日本では、国が決めたルールの中で製品開発や商品開発によって対応しようとする企業文化があります。日本らしい動きですね。
その結果、麦芽の比率を調整し、税制上「ビール」に該当しない商品を開発する動きが進み、「発泡酒」や「第3のビール」が生み出されました。しかし、新たな商品が登場するたびに政府が税制を見直すという“いたちごっこ”が約30年にわたって繰り返されてきました。今回の酒税改正は、「こうしたくりかえしはもうやめて、メーカーは商品開発に集中しましょう」という方向性を示したものではないでしょうか。
――国が「類似するお酒なら同じ税率にするのが公平」として一本化を進めた背景と、メーカーへの影響をどう見ますか?
経済学部・角野
財務省は「類似する酒類間の税率格差が不公平であり、商品開発や販売数量に影響を与えている」と説明していますが、本音としてはビールに次ぐ大きな市場を持つ発泡酒などを増税することで、全体の税収を大きく落とさないという計算もあるのではないかと思います。実質的には増税と言えるでしょう。
一方でメーカー側から見れば、これまでのような「麦芽の比率をどうするか」「スピリッツをどう混ぜるか」といった税率を意識した商品開発から解放されることになります。今後は純粋な味や品質、あるいは「糖質ゼロ」といった健康志向の機能を追求した本質的な商品開発に集中できるようになるため、メーカーにとっては商品開発の自由度が大きく高まる改正とも言えるでしょう。
一方でメーカー側から見れば、これまでのような「麦芽の比率をどうするか」「スピリッツをどう混ぜるか」といった税率を意識した商品開発から解放されることになります。今後は純粋な味や品質、あるいは「糖質ゼロ」といった健康志向の機能を追求した本質的な商品開発に集中できるようになるため、メーカーにとっては商品開発の自由度が大きく高まる改正とも言えるでしょう。
――租税論の専門家というお立場から、今回の酒税法改正をどのようにご覧になりますか?
経済学部・角野
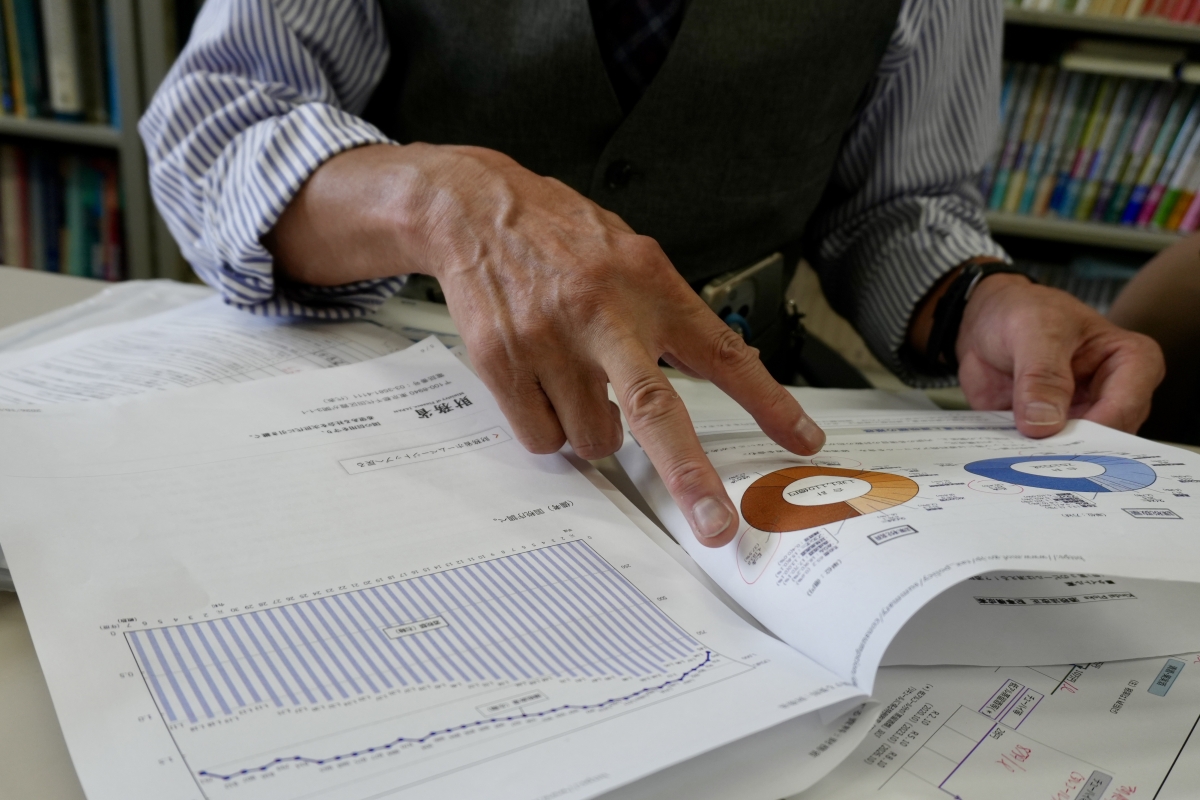
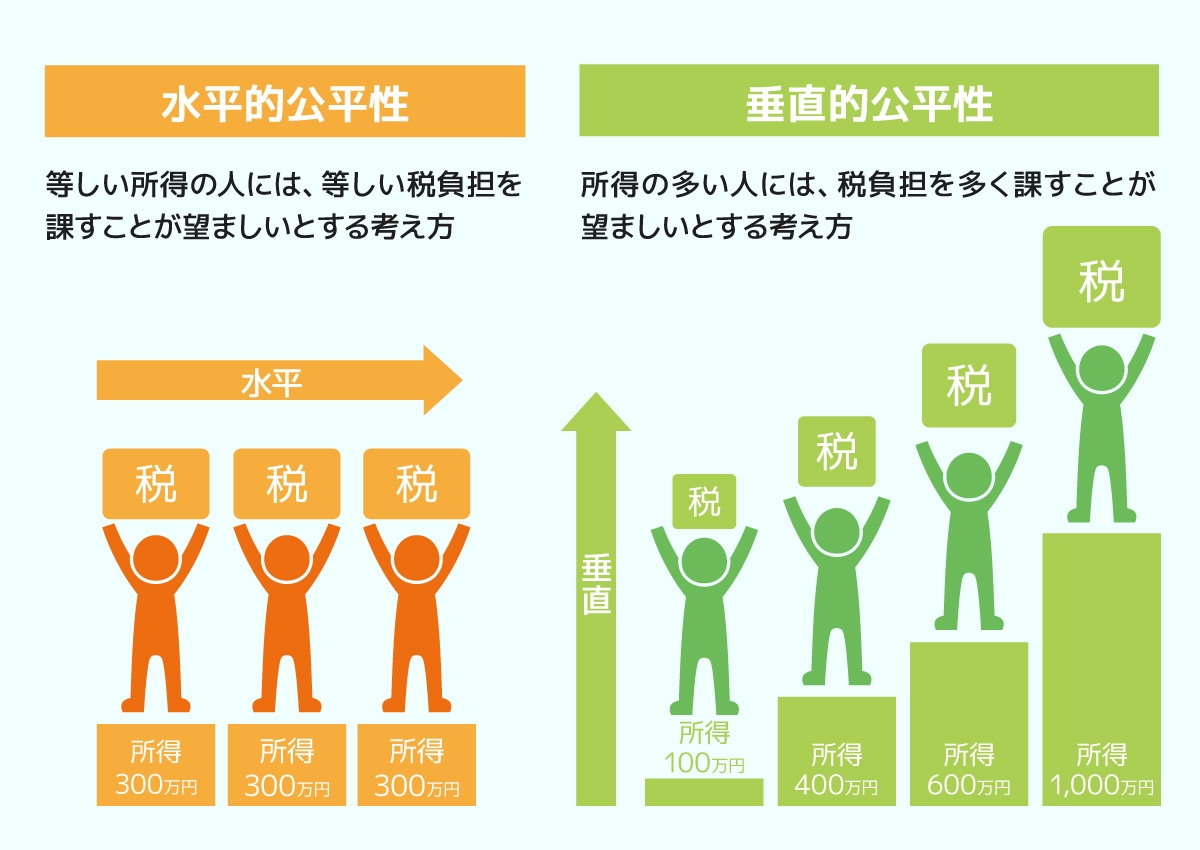
課税の公平性には大きく2つの考え方があります。同じ条件の人には同じだけ負担を求める「水平的公平性」と、所得などの税を負担する能力(担税力)に応じて負担を変える「垂直的公平性」です。私は、税率を一律にすることが必ずしも公平だとは考えていません。
高価なビールを買える層と、生活防衛のために少しでも安いお酒を求める層とでは担税力(支払う力)が異なります。一律化によって庶民が好むお酒が増税されると、所得の低い人ほど収入に対する税負担の割合が大きくなる「逆進性」の問題が生じます。
国の課税する側からは「同じカテゴリーのお酒なら同じ税率にするのが公平だ」と説明していますが、それは水平的公平性の考え方です。消費者の消費する側からは、垂直的公平性の観点で見れば、ビールと発泡酒などの税率に差があることにも一定の合理性があったのではないか、という見方もできます。
高価なビールを買える層と、生活防衛のために少しでも安いお酒を求める層とでは担税力(支払う力)が異なります。一律化によって庶民が好むお酒が増税されると、所得の低い人ほど収入に対する税負担の割合が大きくなる「逆進性」の問題が生じます。
国の課税する側からは「同じカテゴリーのお酒なら同じ税率にするのが公平だ」と説明していますが、それは水平的公平性の考え方です。消費者の消費する側からは、垂直的公平性の観点で見れば、ビールと発泡酒などの税率に差があることにも一定の合理性があったのではないか、という見方もできます。
除菌用アルコールやみりんもお酒?税金で見るお酒の種類
――ビール類の一本化ばかりが注目されていますが、チューハイなど他のお酒の税率はどうなっているのでしょうか?
経済学部・角野
今回の酒税法改正は、2017年の税制改正で決定された酒税改革に基づき、2020年から3段階で進められてきたものです。2020年の第一弾では清酒(日本酒等)の減税と果実酒(ワイン・シードル等)の増税が行われ、2023年の第二弾では第3のビールが増税されて発泡酒と税率が統合されたほか、清酒と果実酒の税率一本化が完了しました。
そして今回の改正でビール類全体の税率一本化が完了したわけですが、実はビール系飲料だけでなく、チューハイ(その他の発泡性酒類)の税率も350ml缶あたり28円から35円へと引き上げられています。
今回、改めて調べてみて驚いたのは、酒税法の対象は今挙げたような日本酒やビール、ワインなどの飲料だけではないということです。酒税というとお酒を飲む人の話に聞こえますが、実はお酒を飲まない人の生活にも深く関わっています。
そして今回の改正でビール類全体の税率一本化が完了したわけですが、実はビール系飲料だけでなく、チューハイ(その他の発泡性酒類)の税率も350ml缶あたり28円から35円へと引き上げられています。
今回、改めて調べてみて驚いたのは、酒税法の対象は今挙げたような日本酒やビール、ワインなどの飲料だけではないということです。酒税というとお酒を飲む人の話に聞こえますが、実はお酒を飲まない人の生活にも深く関わっています。
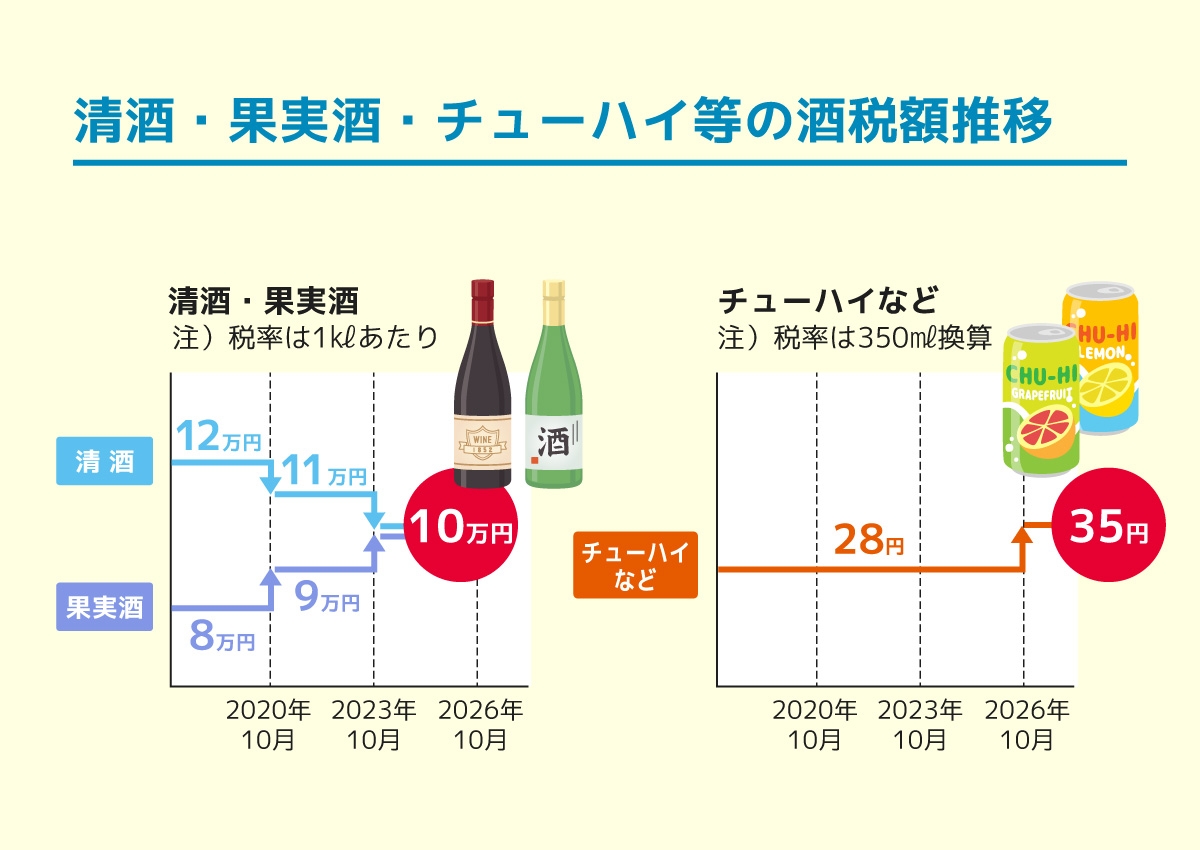
財務省「酒税に関する資料」をもとに作成
――お酒を飲まない人に、どのような関わりがあるのでしょうか?
経済学部・角野
実は私自身、お酒が全く飲めないので、酒税法改正についてもあまり実感を持って受け止めることができませんでした。しかし料理はしますので、料理をする立場として以前から興味を持っていたのが「みりん」です。
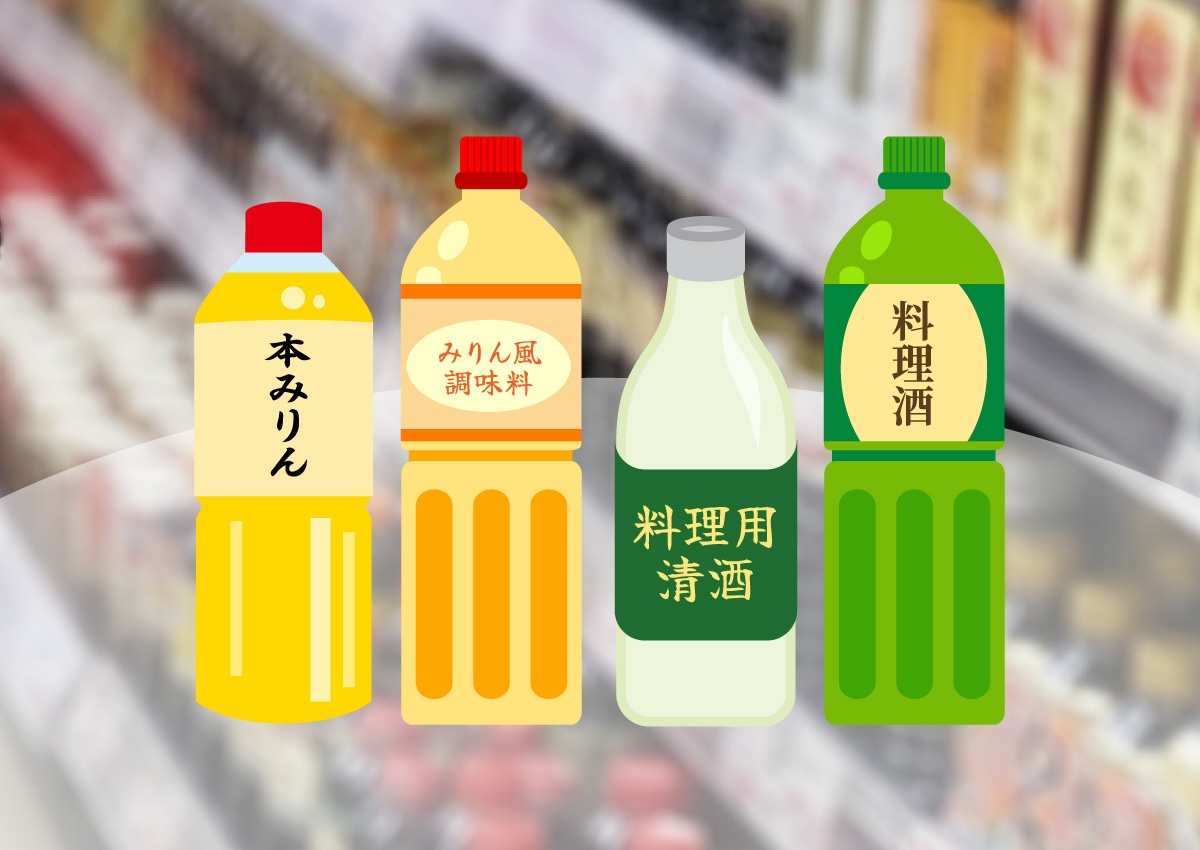
実は「本みりん」にもアルコールが14%前後含まれるため酒税がかかっています。一方で、「みりん風調味料」はアルコール分が1%未満で酒税がかかっていません。どちらも似た商品に見えますが、酒税法上は異なる扱いになっているのです。みりん以外にも、料理用清酒には酒税が課されますが、塩を加えた料理酒はお酒として飲めない処理が施されているため、酒税は課されません。また、アルコール除菌製品についても、成分によって酒税の対象になるものとならないものがあります。
ここで私が疑問に思うのは、同じような用途で使われる商品であっても、お酒として扱われるかどうかによって消費者の負担が変わることです。本みりんには酒税に加えて消費税もかかりますが、みりん風調味料には酒税がかかりません。2027年4月から食品の消費税が1%に減税された場合、みりん風調味料は低い税率で購入できる一方、本みりんは酒税負担が残ります。魚を煮る際など、本みりんの方がおいしく仕上がると考えて選ぶ人もいるでしょう。そう考えると、この税制が本当に生活者の実態に寄り添ったものになっているのか、私は疑問を感じています。
――みりんや料理酒、除菌用アルコールまでとは驚きです。なぜここまで細かい分類がされているのでしょうか?
経済学部・角野
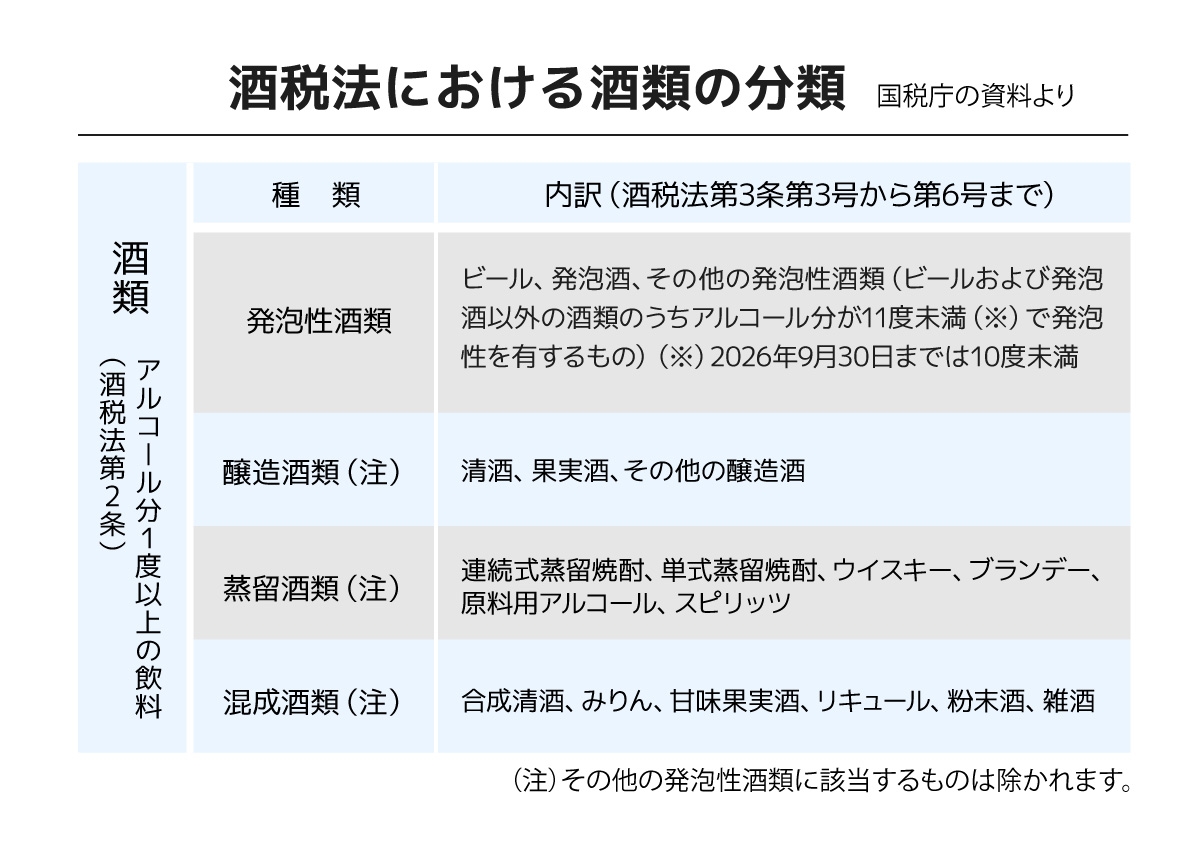
日本の税制には、対象を細かく分類して課税するという特徴があります。所得税に10種類の所得分類(事業所得や不動産所得など)が設けられているのと同様、酒税も細かい分類がされています。酒税の分類表を見るとわかりますが、発泡性酒類、醸造酒類、蒸留酒類、混成酒類という大きな区分の下に、多くの酒類が細かく整理されています。酒造メーカーが、消費者がより手軽に飲めるようにと発泡酒や第3のビールを開発したのは、このような複雑な税体系によってもたらされたものと言えるでしょう。
「推しのビール」を楽しむべし。税の専門家がすすめるかしこい選択
――今回の酒税改正によって、税率をめぐるメーカーの開発競争は終わりを迎えるのでしょうか。
経済学部・角野
今回のビール類一本化は、膨大な酒税法全体から見れば氷山の一角に過ぎません。細かな分類構造が残っている以上、これで“いたちごっこ”が完全に終わったとは言えないでしょう。今後も消費者のニーズや税制の隙間に対応する形で、メーカーが工夫を重ね、「第4のビール」のようなまったく新しい酒類ジャンルを誕生させる可能性は十分にあります。
――「かしこい消費者」としてはどのように行動すれば良いと思われますか。
経済学部・角野
私はコーヒーが好きで毎日飲みますが、豆の価格が高騰して値上がりしても、飲む習慣のあるものはやっぱり飲むんですよね。お酒も同じように嗜好品ですから、今回の税改正に必要以上に振り回される必要はありません。発泡酒だったブランドが手頃な価格感を維持しながらビールへと変わる動きもありますし、基本的にはこれまで通り、自分の「推しのビール」を楽しむことがもっともかしこい選択ではないでしょうか。
取材を終えて
今回の取材を通して驚いたのは、酒税法の複雑さです。ここまで細かく分類され、みりんや除菌用アルコールなどにまで酒税が関わっていることを、私は知りませんでした。ビール類の税率一本化によって、税率を意識した商品開発ではなく、味や品質を追求した商品が生まれやすくなることは、消費者にとって大きなメリットと言えるでしょう。一方で、庶民に親しまれてきた酒類や身近な調味料の税負担をどう考えるのかなど、「公平性」をめぐる議論はこれからも続いていきそうです。
今回の酒税法改正をきっかけに、私たちが普段何気なく支払っている税金の仕組みに目を向けてみるのもよいかもしれません。また、毎日の飲酒習慣を見直したり、ビールだけでなくチューハイやワイン、日本酒などさまざまなお酒に目を向けたりすることで、新たなお気に入りに出会えるかもしれません。
この記事を書いた人
猪狩 協弘
流通業営業、マーケティングリサーチャー、制作会社営業を経てライターとして独立。約20年間、主にITベンチャー界隈のWEBコンテンツの制作に携わってきました。人が語る言葉に誠実に向き合える編集者・ライターでありたいと考えています。
取材・執筆 猪狩 協弘
編集 アール・プランニング
この記事をシェア
- リンクをコピーしました